
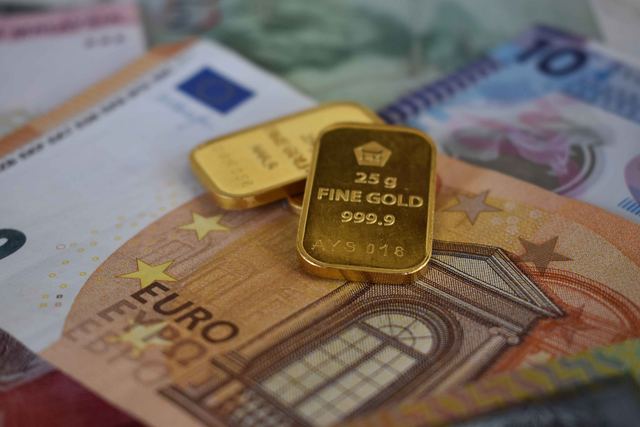
Investir dans l'or consiste à placer une partie de son épargne dans un métal précieux qui ne verse ni intérêt ni dividende, pour sa capacité à conserver sa valeur quand la bourse et les marchés financiers chutent. Lingots, pièces, fonds coté adossé à de l'or physique ou sociétés minières : chaque investissement a son coût, son risque et sa fiscalité, à choisir selon sa stratégie patrimoniale. Le conseil le plus répandu : lui réserver une petite part, pour diversifier son portefeuille sans le fragiliser.
Pourquoi l'or garde une place dans un portefeuille d'investissement
L'or n'est pas un placement de rendement. Un lingot posé dans un coffre ne produit rien : pas de loyer, pas de coupon, pas de dividende. Son seul gain possible est la plus-value à la revente, c'est-à-dire l'écart entre le prix d'achat et le prix de vente. Pourquoi alors les banques centrales du monde entier en détiennent-elles des milliers de tonnes, et pourquoi tant d'épargnants particuliers en achètent-ils encore ?
L'engouement pour l'or s'explique en un mot : diversification. Le cours de l'or évolue souvent à contre-courant des actions et des obligations. Lors des crises financières, quand la bourse chute et que la confiance dans les monnaies s'effrite, les investisseurs se replient sur ce métal que personne ne peut imprimer. C'est ce qui lui vaut son surnom de valeur refuge. Il joue aussi un rôle de protection contre l'inflation sur le long terme : quand le pouvoir d'achat de l'euro ou du dollar s'érode, le prix de l'once exprimé dans ces monnaies a tendance à monter.
Cette protection n'est cependant ni immédiate ni garantie. Sur certaines périodes de plusieurs années, l'or a baissé alors que l'inflation montait. Il faut donc le voir comme un actif de diversification, qui amortit les chocs d'un portefeuille, et non comme un moteur de performance. Un portefeuille composé uniquement de métal jaune serait à la fois très volatil et dépourvu de revenus.
Dans une stratégie de gestion de patrimoine construite sur plusieurs classes d'actifs, l'or occupe donc une place limitée, à côté des actions, de l'immobilier et de l'épargne liquide. La question n'est pas de savoir s'il faut en acheter beaucoup, mais sous quelle forme, à quel coût et pour combien de temps.
Comment se forme le cours de l'or
Le prix de l'or se fixe en dollars par once troy, une unité de mesure qui vaut 31,1 grammes. Deux fois par jour, la London Bullion Market Association (LBMA) publie un prix de référence à Londres, et le marché à terme de New York (Comex) fait lui aussi le cours en continu. Ce que paie un épargnant français dépend donc de deux facteurs : le prix de l'once en dollars et le taux de change entre l'euro et le dollar. Une hausse du billet vert peut faire baisser le prix de l'or en euros même si l'once monte en dollars.
Plusieurs facteurs font bouger ce cours :
- Les taux d'intérêt réels : l'or ne rapporte rien, donc quand les obligations offrent un rendement élevé après inflation, il perd de son attrait ; quand ces taux baissent, il redevient intéressant.
- Les achats des banques centrales : plusieurs instituts d'émission renforcent leurs réserves d'or pour réduire leur dépendance au dollar, ce qui soutient la demande.
- Les tensions géopolitiques et financières : guerres, crises bancaires ou doutes sur la dette publique poussent les investisseurs vers la valeur refuge.
- La demande de bijoux et l'industrie : la joaillerie, notamment en Inde et en Chine, et l'électronique absorbent une partie importante de la production.
- L'offre minière : l'extraction aurifère progresse lentement, car ouvrir une mine prend des années.
Le World Gold Council, organisme financé par les sociétés minières, publie chaque trimestre des statistiques détaillées sur l'offre et la demande par pays et par type d'acheteur. C'est la source la plus consultée pour suivre ces évolutions, à lire en gardant à l'esprit qui la finance.
Les quatre façons d'investir dans l'or
Il existe deux grandes familles : l'or physique, que l'on détient directement, et l'or papier, qui donne une exposition au cours sans posséder soi-même le métal. Dans la première, on trouve les pièces et les lingots ; dans la seconde, les fonds indiciels cotés (ETF ou ETC), les actions de sociétés minières, les fonds spécialisés et les produits dérivés.
| Forme | Ce qu'on détient | Dépenses principales | Liquidité | Niveau de risque propre |
|---|---|---|---|---|
| Pièces (Napoléon, Maple Leaf, Krugerrand) | Le métal, en petites unités | Prime à l'achat, écart achat-vente, garde | Bonne, cession à l'unité | Vol, perte, contrefaçon |
| Lingot et lingotin | Le métal, en barre certifiée | Écart achat-vente, frais de stockage, certificat | Moyenne, vente en bloc | Vol, perte du certificat |
| Fonds coté adossé au métal | Une part d'un fonds qui détient des lingots | Frais de gestion annuels, courtage | Très bonne, en séance de bourse | Émetteur, dépositaire |
| Actions de sociétés minières | Une part d'entreprise | Courtage, droits de garde | Très bonne | Élevé : gestion, coûts, pays d'extraction |
Aucune solution n'est meilleure dans l'absolu. L'achat d'or physique répond à une logique de sécurité ultime, hors du système financier ; l'or papier répond à une logique de simplicité et de coûts réduits. Le support idéal dépend surtout de la raison pour laquelle on veut de l'or.
Acheter de l'or physique : pièces et lingots
Les pièces d'investissement
Les pièces sont la porte d'entrée la plus simple. Leur petite taille permet d'investir des montants modestes, de répartir les achats dans le temps et, surtout, de revendre une partie seulement de son stock. En France, le Napoléon (20 francs, 5,8 grammes d'or fin) reste la pièce la plus échangée. Les pièces étrangères d'une once, comme la Maple Leaf canadienne, le Krugerrand sud-africain, le Philharmonique autrichien ou la Lunar australienne, sont reconnues dans le monde entier.
Chaque pièce se négocie avec une prime, c'est-à-dire un surcoût par rapport à la seule valeur de son poids d'or. Cette prime varie selon la rareté, la demande du moment et l'état de la pièce. Elle se récupère parfois à la revente, parfois non. Les pièces de collection, dites numismatiques, obéissent à une autre logique : leur prix dépend de la rareté et de l'état de conservation bien plus que du métal. Pour un investisseur, mieux vaut rester sur les pièces d'investissement courantes, dont la valeur suit le cours.
Les lingots et lingotins
Le lingot standard pèse un kilogramme. Les lingotins, de 5 grammes à 500 grammes, permettent d'entrer avec un budget plus faible. Plus l'unité est lourde, plus la prime relative est faible, mais moins la revente est souple : on ne coupe pas un lingot en deux pour vendre la moitié. Un lingot vendu en France est accompagné d'un certificat d'essai qui atteste son poids et son titre (sa pureté, en général 999,9 millièmes). Perdre ce certificat oblige à faire réanalyser le lingot avant la revente, ce qui prend du temps et coûte de l'argent.
Les lingots produits par des affineurs agréés par la London Bullion Market Association sont les plus faciles à revendre. Les marques reconnues, gravées sur la barre, rassurent l'acheteur et évitent les contrôles supplémentaires.
Où acheter et à qui revendre
Pour acheter de l'or physique, on passe par trois types de vendeurs. Les comptoirs spécialisés, dont le Comptoir national de l'or, ont pignon sur rue dans les grandes villes. Les plateformes en ligne proposent l'achat sur internet avec livraison sécurisée ou stockage en coffre. Les banques, enfin, vendent et gardent de l'or, mais beaucoup ont réduit ce service. La Monnaie de Paris frappe par ailleurs des pièces, surtout de collection.
Avant d'acheter, comparer l'écart entre le prix d'achat et le prix de vente affiché par un même comptoir est le meilleur test : c'est ce que l'on perd immédiatement si l'on revend le jour même. Un écart élevé signale un intermédiaire cher. Vérifier aussi que le vendeur est bien identifié et qu'il remet une facture nominative : elle servira pour la fiscalité.
Stocker son or en sécurité
Le stockage est la contrainte principale de l'or physique. Garder des pièces chez soi expose au vol, et la plupart des contrats d'assurance habitation plafonnent fortement l'indemnisation des métaux précieux, quand ils ne l'excluent pas. Un coffre à la banque, loué à l'année, protège mieux, mais son accès dépend des horaires de l'agence et le contenu n'est pas toujours assuré à sa valeur réelle. Les plateformes spécialisées proposent un stockage en coffre-fort hors du système bancaire, souvent en Suisse ou dans des zones franches, avec des frais de stockage annuels proportionnels à la valeur gardée. Ces frais, répétés chaque année, grignotent la performance : ils sont à intégrer au calcul dès le départ.
Investir dans l'or papier : ETF, ETC et fonds
L'or papier désigne tous les produits financiers qui donnent une exposition au cours du métal sans avoir à gérer soi-même un lingot. Le plus simple est le fonds indiciel coté, appelé ETF (exchange traded fund) ou, pour les matières premières, ETC (exchange traded commodity). Il s'achète en bourse, sur un compte-titres, comme une action.
L'ETF adossé à de l'or physique
Un ETC dit physique détient réellement des lingots stockés chez un dépositaire, en général à Londres ou en Suisse. Chaque part représente une quantité définie de métal. Les plus gros produits portent souvent les mots « physical gold » dans leur nom, chez les grands émetteurs d'asset management. L'avantage est double : la commission annuelle reste faible comparée à la location d'un coffre, et l'on achète ou vend en quelques secondes pendant les heures de marché, pour quelques centaines d'euros si on le souhaite.
Il faut cependant lire le prospectus : vérifier que le fonds est bien adossé à des lingots alloués, et non à des contrats dérivés, et savoir où et chez qui le métal est conservé. Le risque n'est plus le vol mais la défaillance de l'émetteur ou du dépositaire, faible mais non nul. Pour aller plus loin sur le fonctionnement de ces fonds, voir notre guide sur les ETF et trackers, pour un investissement passif à frais réduits.
Dans quelle enveloppe loger un ETF or ?
C'est un point souvent négligé. La réglementation européenne interdit à un fonds indiciel d'être investi à 100 % dans une seule matière première : les ETC or ne sont donc pas des OPCVM, et ils ne sont pas éligibles au PEA. Ils se logent sur un compte-titres ordinaire, où plus-values et fiscalité suivent le régime des valeurs mobilières. Certains contrats d'assurance vie proposent aussi une unité de compte exposée à l'or, ce qui permet de profiter du cadre fiscal de l'enveloppe. Le choix entre ces deux supports est détaillé dans notre comparatif compte-titres ou PEA, lequel ouvrir en premier.
Les certificats, trackers à levier et contrats à terme
Les certificats et trackers à effet de levier, ainsi que les contrats à terme sur l'or négociés à New York, amplifient les variations du cours, à la hausse comme à la baisse. Un levier de 5 transforme un recul de 10 % de l'or en une chute de 50 % du capital investi. Ces produits dérivés sont faits pour des opérations de très court terme, par des professionnels : l'Autorité des marchés financiers (AMF) rappelle régulièrement que la majorité des particuliers qui les utilisent perdent de l'argent. Ils n'ont rien à voir avec un placement de diversification.
Rentabilité, type d'or, achat en ligne et part du patrimoine
Est-ce rentable d'investir dans l'or ?
Sur une très longue période, l'or a globalement conservé son pouvoir d'achat et progressé, mais avec de longues phases de baisse. Un investisseur entré au sommet de 1980 a attendu plus de vingt-cinq ans pour retrouver son prix d'achat en dollars. La rentabilité dépend donc beaucoup du moment d'entrée, de la durée de détention et des frais supportés. Sans revenu régulier, l'or rapporte moins que les actions sur le long terme ; son intérêt est de limiter les pertes du portefeuille lors des crises.
Quel type d'or acheter pour investir ?
Pour un premier achat d'or physique, les pièces d'investissement courantes (Napoléon, Maple Leaf) sont les plus souples : faible montant unitaire, revente facile. Le lingot convient à un budget plus élevé et à une détention longue. Pour qui veut simplement une exposition au cours, sans stockage, un ETC adossé à de l'or physique reste la forme la moins coûteuse.
Comment acheter de l'or en ligne sans se faire piéger ?
Vérifier l'identité du vendeur, son adresse en France, ses conditions de livraison et de rachat, et comparer l'écart entre ses prix d'achat et de vente. Se méfier des offres de « placements en or » qui promettent un rendement garanti ou une rémunération fixe : l'or n'en verse aucune. L'AMF publie une liste noire des sites non autorisés à proposer des investissements, à consulter avant tout versement.
Quelle part de son patrimoine consacrer à l'or ?
Il n'existe pas de règle officielle. La plupart des conseillers en gestion de patrimoine évoquent une part limitée, souvent comprise entre 5 % et 10 % des actifs financiers, pour jouer le rôle d'amortisseur sans peser sur la performance d'ensemble. Cette part se décide après avoir constitué son épargne liquide, jamais avant.
Or ou crypto-actifs : deux valeurs refuges vraiment différentes ?
Le bitcoin est parfois présenté comme un « or numérique ». La comparaison mérite attention. Les deux actifs partagent une offre limitée et l'absence de rendement, mais l'or s'appuie sur des millénaires d'usage monétaire, sur les réserves des banques centrales et sur une demande industrielle et joaillière réelle. Les crypto-actifs, eux, connaissent des fluctuations bien plus violentes et leur comportement en période de crise économique reste peu documenté : lors de plusieurs chocs récents, ils ont chuté avec les actions au lieu de les compenser. Pour qui cherche un actif de diversification, les deux ne jouent donc pas le même rôle, et l'un ne remplace pas l'autre. Pour diversifier autrement, le dossier sur l'investissement dans le Bitcoin et les autres cryptomonnaies détaille ce potentiel et ses inconvénients.
De la même manière, l'or ne se compare pas à l'immobilier ni aux obligations : c'est une solution d'allocation, pas une source de revenus. Avant de diversifier son capital, il est utile de se renseigner auprès d'un conseiller en gestion patrimoniale, de faire ses propres recherches et de suivre l'actualité économique, car de nombreuses informations circulant sur le web promettent un potentiel de hausse sans limite. Une méthode simple consiste également à fixer par écrit, avant tout ordre d'achat, la part visée et la règle de rééquilibrage, puis à s'y tenir. L'histoire de l'étalon-or (le « gold standard » abandonné par les États-Unis en 1971) rappelle au passage que le lien entre monnaie et métal a longtemps été institutionnel, et qu'il ne l'est plus : le prix repose désormais sur l'offre et la demande.
Les actions de sociétés minières : un pari sur l'or, avec un risque en plus
Acheter des actions de sociétés minières aurifères, directement ou via un fonds spécialisé, donne une exposition indirecte au métal. Quand le cours de l'or monte, les marges des mines progressent souvent plus vite que le prix de l'once, car leurs coûts d'extraction sont en partie fixes : c'est un effet de levier naturel. Certaines versent même un dividende, ce que l'or physique ne fait jamais.
Mais une action minière reste une entreprise. Sa valeur dépend de la qualité de sa gestion, de l'évolution de ses coûts (énergie, main-d'œuvre), de la teneur de ses gisements, de la stabilité politique des pays où elle opère et du comportement général de la bourse. En cas de krach, les mines baissent souvent avec le reste du marché des actions, précisément au moment où l'or physique devrait jouer son rôle de refuge. Ce type d'investissement convient à un investisseur qui accepte un risque élevé, et ne remplace pas une vraie exposition au métal.
Frais et fiscalité : ce qui reste vraiment à la revente
Le coût réel d'un placement en or se mesure à la sortie, pas à l'entrée. Trois postes pèsent sur le résultat final.
Les frais d'achat et de revente. Pour l'or physique, la prime et l'écart entre prix d'achat et prix de vente représentent un manque à gagner immédiat, d'autant plus forte que l'unité est petite. Pour un fonds coté, c'est le courtage de la banque ou du courtier en ligne, généralement modeste.
Les frais de détention. Stockage en coffre et assurance pour l'or physique ; commission annuelle pour un ETC ; droits éventuels sur le compte-titres. Sur dix ou quinze ans, cette ligne peut peser plus lourd que les frais d'entrée.
La fiscalité. En France, la vente d'or physique est soumise par défaut à une taxe forfaitaire sur les métaux précieux de 11 %, plus 0,5 % de CRDS, calculée sur le prix de vente, même si l'opération se solde par une perte (source : economie.gouv.fr, relevé en septembre 2026). Le vendeur qui peut justifier de la date et du prix d'achat, par une facture nominative, peut opter pour le régime des plus-values sur biens meubles, qui n'impose que le gain et prévoit un abattement de 5 % par année de détention au-delà de la deuxième, soit une exonération totale après vingt-deux ans (Bofip, BOI-RPPM-PVBMC-20-20). Les ETC or détenus sur un compte-titres relèvent, eux, de la fiscalité des plus-values de valeurs mobilières. Les taux et règles évoluent régulièrement avec les lois de finances : vérifier le régime en vigueur sur impots.gouv.fr au moment de la vente, et conserver précieusement toutes les factures d'achat.
Un exemple permet de fixer les idées sans chiffrer de cours. Deux épargnants placent la même somme en or le même jour. Le premier achète des pièces, les garde dix ans chez lui sans facture et les revend : il paie la taxe forfaitaire sur la totalité du prix de vente, qu'il ait gagné ou non. Le second achète des parts d'un ETC physique sur un compte-titres, supporte chaque année de faibles frais de gestion et n'est imposé que sur sa plus-value. Avec la même évolution du cours de l'or, le résultat net diffère sensiblement, et ce n'est pas le métal qui fait la différence mais le support choisi et les papiers conservés.
Cet exemple montre aussi pourquoi l'analyse technique ou la lecture d'un indice ne suffit pas : un expert en fiscalité patrimoniale ou un conseiller financier rappellera que la décision se prend également sur le plan pratique. Stocker physiquement du métal, c'est choisir de sécuriser soi-même un bien ; détenir des parts de fonds, c'est confier cette tâche à un tiers. L'historique de vos achats, conservé avec soin, a un impact direct sur l'impôt dû.
Quelle stratégie adopter selon son profil d'investisseur
Une étape précède toutes les autres : disposer d'une épargne de précaution disponible à tout moment. L'or peut reculer plusieurs années ; le vendre dans l'urgence au mauvais moment transforme un actif de diversification en perte réelle. Il se place avec de l'argent dont on n'aura pas besoin à court terme.
Ensuite, le choix du support dépend du profil, et un conseiller financier indépendant peut aider à le préciser lors d'une consultation :
- L'épargnant prudent qui veut un actif tangible, hors du système financier, se tournera vers quelques pièces d'investissement ou un lingotin, achetés avec facture et gardés en coffre.
- L'investisseur en bourse qui cherche une simple diversification préfèrera un ETC adossé à de l'or physique, sur son compte-titres, rééquilibré une fois par an.
- Le profil dynamique pourra compléter avec une petite ligne de sociétés minières, en acceptant un niveau de risque nettement plus élevé.
Quelle que soit la forme, acheter en plusieurs fois plutôt qu'en une seule réduit le risque d'entrer au plus haut. Cette méthode d'achats programmés lisse le prix de revient moyen. Enfin, rééquilibrer régulièrement le portefeuille permet de vendre un peu d'or quand il a fortement monté et d'en racheter quand il a baissé : c'est précisément ce qui fait de l'or un outil de gestion, et non un pari.
L'or reste un métal précieux au statut à part : il ne fait pas faillite, ne dépend d'aucun émetteur quand on le détient en direct, et se revend partout dans le monde. Ces qualités ont un prix, en frais, en contraintes de sécurité et en absence de revenu. Pour la plupart des épargnants, il mérite une place, mais une petite place, choisie en connaissance de cause. Si vous cherchez à diversifier votre portefeuille avec un minimum de recherche, l'option la plus simple reste celle que chaque courtier en ligne propose aujourd'hui : un fonds lié au cours du métal, alimenté par versements réguliers, une méthode qui demande peu de temps et évite de parier sur le bon mois pour entrer. Notre article ne vaut pas un conseil patrimonial : la part d'or à détenir et son mode de conservation se discutent avec un conseiller en gestion de patrimoine.